Blog

  • Défi des 50 enveloppes : une version plus légère à tenter

    Défi des 50 enveloppes : une version plus légère à tenter

    Le défi des 50 enveloppes reprend la logique du célèbre défi à cent enveloppes, mais en plus court et en plus abordable : cinquante enveloppes numérotées de 1 à 50, chacune remplie avec la somme de son numéro. Au final, vous mettez 1 275 euros de côté. C’est un format parfait si vous découvrez l’épargne par petits gestes, si votre budget est serré ou si vous voulez un objectif atteignable en moins d’un an.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Pourquoi choisir 50 enveloppes plutôt que 100 ?

    Parce que la plus grosse enveloppe ne coûte que 50 euros, et que le défi se termine avant que la motivation ne retombe. Là où la version à cent enveloppes demande un total de 5 050 euros, celle-ci se contente de 1 275 euros, soit une somme réaliste pour un petit projet.

    Ce format convient particulièrement à trois situations. Vous démarrez et vous avez besoin d’une première victoire rapide. Vos revenus varient d’un mois à l’autre, et vous voulez limiter les grosses enveloppes. Ou bien vous faites le défi avec un enfant, pour qui cinquante cases à barrer sont déjà un beau parcours.

    Si vous hésitez, lisez d’abord notre guide complet sur le défi des 100 enveloppes : il détaille le matériel et les rythmes possibles, et vous pourrez revenir à la version courte si le grand format vous semble trop ambitieux.

    Combien met-on de côté, palier par palier ?

    Le total de 1 275 euros se construit par paliers de dix enveloppes. Ce découpage aide à fixer des petits objectifs et à se féliciter régulièrement.
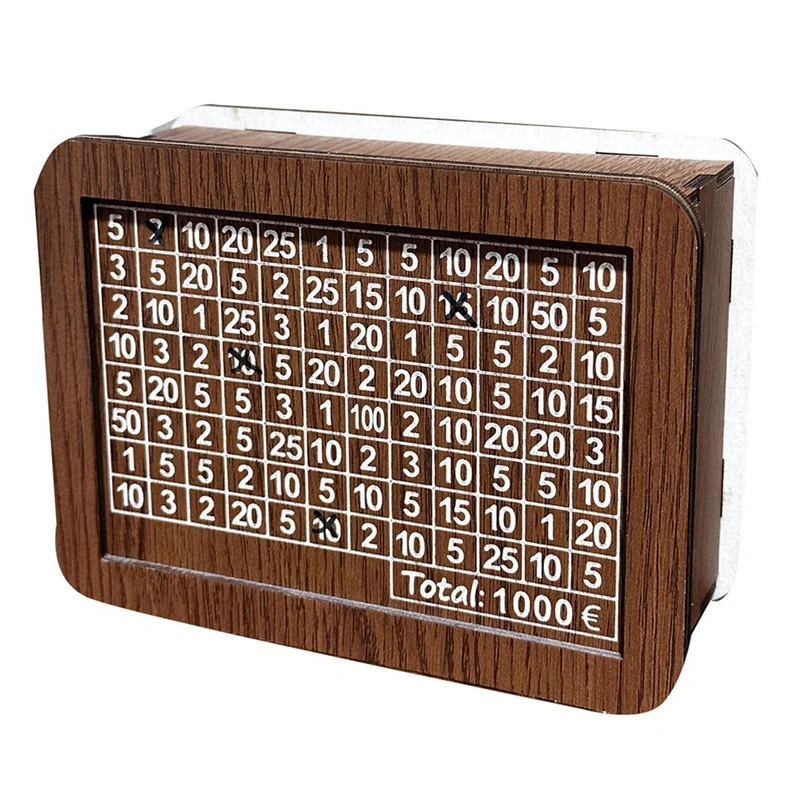
    Tirelire japonaise en bois avec compteur de 1 000 euros à cocher case par case
    Enveloppes Montant du palier Total cumulé
    1 à 10 55 € 55 €
    11 à 20 155 € 210 €
    21 à 30 255 € 465 €
    31 à 40 355 € 820 €
    41 à 50 455 € 1 275 €

    On voit que la moitié de la somme se joue sur les vingt dernières enveloppes. C’est pour cette raison que beaucoup de personnes préfèrent commencer par les grosses, quand l’énergie est là, et finir par les petites. L’ordre est libre, le total ne change pas.

    Comment le mettre en place en quatre étapes ?

    Comptez une demi-heure de préparation. Le matériel se résume à cinquante enveloppes, un stylo et une boîte.

    1. Numérotez cinquante enveloppes de 1 à 50, en gros chiffres lisibles.
    2. Choisissez un rythme : une enveloppe par semaine est le plus confortable pour démarrer.
    3. Choisissez votre mode de tirage : croissant, décroissant ou au hasard.
    4. Rangez chaque enveloppe remplie dans la boîte et barrez le numéro sur votre feuille de suivi.

    Si vous aimez voir votre progression, un support à cocher fonctionne très bien en complément. Notre tirelire japonaise en bois avec son compteur à cocher suit le même esprit : chaque case cochée marque une étape franchie.

    Comment adapter le défi à un petit budget ?

    Si 1 275 euros vous paraissent encore trop, gardez le parcours et changez simplement l’échelle. Les enveloppes numérotées de 1 à 50 peuvent contenir des montants divisés par deux : l’enveloppe 40 reçoit alors 20 euros et le total tombe à environ 640 euros.

    • Divisez tous les montants par deux ou par cinq selon votre marge mensuelle.
    • Remplissez une enveloppe à chaque rentrée d’argent plutôt qu’à date fixe.
    • Placez dans la boîte la monnaie récupérée au fil des courses pour alimenter les petites enveloppes.
    • Reportez une enveloppe sans culpabiliser si le mois est difficile.

    Le but n’est pas la performance mais l’habitude. Le portail Service-Public.fr rappelle les repères officiels pour gérer son argent au quotidien. Ces conseils restent généraux et ne remplacent pas l’avis d’un conseiller financier : pour une situation personnelle, consultez un professionnel.

    Comment ne pas abandonner en route ?

    Le moment le plus fragile se situe vers la trentième enveloppe, quand les montants commencent à peser. Pour passer ce cap, rendez le défi plus concret : nommez votre projet sur la boîte, affichez la feuille de suivi sur le réfrigérateur et gardez un rendez-vous fixe chaque semaine.

    Si vous faites le défi à plusieurs, répartissez les enveloppes entre vous. Chacun remplit les siennes, et la boîte commune se remplit deux fois plus vite. C’est aussi un excellent prétexte pour parler d’argent en famille, sans tabou et sans pression.

    Questions fréquentes sur le défi des 50 enveloppes

    Combien rapporte le défi des 50 enveloppes ?

    Avec une enveloppe par numéro de 1 à 50, le total atteint 1 275 euros. Chaque enveloppe est remplie une seule fois avec la somme de son numéro. Si la somme vous paraît trop grande, vous pouvez diviser tous les montants par deux.

    Combien de temps faut-il pour finir le défi des 50 enveloppes ?

    Une enveloppe par semaine représente près d’une année, une enveloppe tous les quinze jours un peu moins de deux ans. Le défi peut aussi se faire en sept semaines environ à raison d’une enveloppe par jour. Choisissez le rythme qui s’accorde avec vos rentrées d’argent.

    Le défi des 50 enveloppes convient-il aux enfants ?

    Oui, à condition d’adapter les montants à leur argent de poche. Un enfant peut numéroter les enveloppes et choisir celle de la semaine, ce qui l’aide à comprendre l’effort dans la durée. Un adulte reste présent pour vérifier que le défi reste un jeu.

    Peut-on passer du défi des 50 enveloppes à celui des 100 ?

    C’est même un bon enchaînement pour ne pas se décourager. Une fois les 50 premières enveloppes terminées, vous savez déjà quel rythme vous convient. Il suffit alors de reprendre des enveloppes numérotées de 51 à 100.

    Que faire de l’argent à la fin du défi ?

    Décidez-le avant de commencer, en nommant un projet précis comme un petit voyage ou un achat attendu. Un objectif écrit rend les dernières enveloppes plus faciles à remplir. Si la somme est importante, demandez conseil avant de la placer.

    Le défi des 50 enveloppes demande peu de matériel et beaucoup de régularité. Choisissez votre rythme, préparez votre boîte, et laissez les cases se barrer une à une.

    Ces informations sont données à titre pédagogique et ne remplacent pas l’avis d’un conseiller financier. Pour un projet d’épargne important, consultez un professionnel.


  • Le défi des 100 enveloppes : mode d’emploi pas à pas

    Le défi des 100 enveloppes : mode d’emploi pas à pas

    Le défi des 100 enveloppes est une méthode d’épargne très simple : vous numérotez cent enveloppes de 1 à 100, puis vous glissez dans chacune la somme de son numéro, à votre rythme et dans l’ordre que vous voulez. Au bout du chemin, vous avez mis 5 050 euros de côté sans jamais calculer un budget compliqué. Voici comment vous organiser, de la préparation des enveloppes jusqu’à la dernière, avec des repères concrets pour ne pas lâcher en route.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Comment fonctionne le défi des 100 enveloppes ?

    Le principe tient en une phrase : chaque enveloppe porte un numéro de 1 à 100, et vous y mettez exactement ce montant en euros. L’enveloppe 7 reçoit 7 euros, l’enveloppe 64 reçoit 64 euros, et ainsi de suite. Quand toutes les enveloppes sont remplies, vous avez épargné 5 050 euros.

    Cette somme n’a rien de magique, c’est simplement l’addition de tous les nombres de 1 à 100. L’intérêt de la méthode est ailleurs : elle transforme un gros objectif, qui paraît lointain, en cent petits gestes faciles à cocher. Chaque enveloppe remplie donne une vraie sensation d’avancer, et c’est ce qui aide à continuer.

    Le défi plaît aussi parce qu’il est visuel. Les enveloppes se rangent dans une boîte, on les voit se remplir, et on peut les piocher au hasard ou dans l’ordre. Pour les familles, c’est une activité qui se partage facilement : un enfant peut choisir l’enveloppe du jour et la fermer lui-même.

    De quoi avez-vous besoin pour commencer ?

    Presque rien : cent enveloppes, un stylo, une boîte pour les ranger et un endroit où vous n’irez pas fouiller par habitude. Si vous préférez ne pas imprimer ou découper quoi que ce soit, une feuille de suivi à cocher suffit pour garder la trace de ce qui est déjà fait.

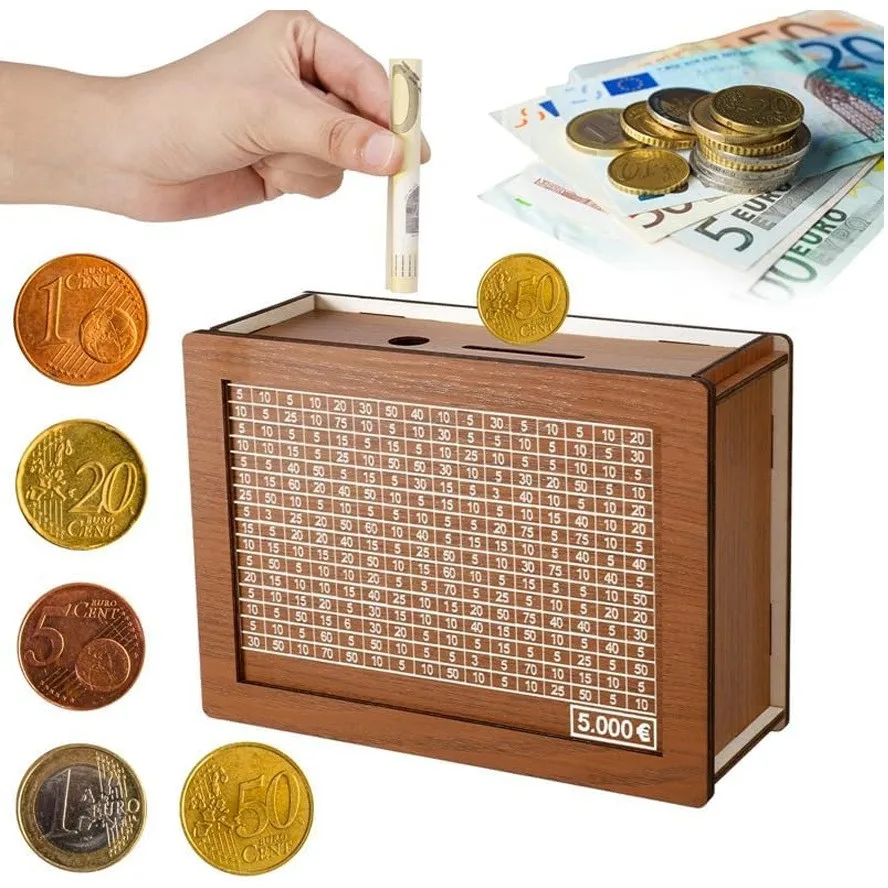
    Coffret en bois avec grille d'épargne à cocher pour suivre un objectif de 5 000 euros
    • Cent petites enveloppes, ou cent pochettes en papier kraft, que vous numérotez de 1 à 100.
    • Un contenant fermé pour les ranger : une boîte, un coffret ou une caisse en bois.
    • Une feuille de suivi avec les numéros à barrer, pour voir la progression d’un coup d’œil.
    • Un moment fixe dans la semaine, par exemple le dimanche soir ou le jour de la paye.

    Le contenant compte plus qu’on ne le croit. Une boîte qui a l’air d’un objet qu’on garde, plutôt qu’un tiroir de cuisine, donne envie d’y revenir. Pour les petits montants, certains préfèrent aussi garder des pièces et des billets séparés afin de ne pas se retrouver à court de monnaie le jour de l’enveloppe 37.

    Comment organiser les 100 enveloppes pas à pas ?

    La préparation prend moins d’une heure et se fait en cinq étapes. Une fois le matériel prêt, il ne reste plus qu’à choisir un rythme.

    1. Numérotez les enveloppes de 1 à 100, en gros chiffres, sur le devant.
    2. Recopiez la liste des numéros sur une feuille de suivi pour pouvoir les barrer.
    3. Décidez de votre rythme : une enveloppe par jour, par semaine, ou à chaque rentrée d’argent.
    4. Choisissez votre mode de tirage : dans l’ordre croissant, décroissant ou au hasard.
    5. Rangez les enveloppes remplies dans votre boîte et barrez le numéro correspondant sur la feuille.

    Le tirage au hasard est le plus amusant, mais il demande de la souplesse : si vous tombez sur l’enveloppe 90 en fin de mois, il faut pouvoir la remplir. Dans ce cas, mettez-la de côté et reprenez-en une plus petite, vous reviendrez à la grosse quand votre budget le permettra. Ce n’est pas un échec, c’est une adaptation.

    Combien met-on de côté au total, et à quel rythme ?

    Le total reste 5 050 euros quel que soit l’ordre, mais le rythme change la durée du défi. Voici quelques repères simples à partir d’une enveloppe par période.

    Rythme choisi Durée approximative Total épargné
    Une enveloppe par jour un peu plus de 3 mois 5 050 €
    Une enveloppe par semaine près de 2 ans 5 050 €
    Une enveloppe à chaque rentrée d’argent variable selon vos rentrées 5 050 €

    Un rythme quotidien demande de la trésorerie, puisque les cent enveloppes seront remplies en un peu plus de trois mois. Un rythme hebdomadaire est plus doux mais plus long : c’est la formule que les familles choisissent en général, parce qu’elle laisse le temps de respirer. Si vous avez un projet précis, comme un voyage ou un anniversaire à fêter, calculez à rebours et choisissez le rythme qui vous amène à la date voulue.

    Pour fixer un objectif visible, certaines personnes préfèrent un support qui affiche l’avancée. Notre coffret d’épargne par objectif avec sa grille de 5 000 euros s’inspire de cette idée : on coche les cases au fur et à mesure, comme on barre les numéros d’une feuille de suivi.

    Comment tenir jusqu’à la dernière enveloppe ?

    Les premières semaines se passent bien, le coup de mou arrive en général autour du milieu du défi, quand les enveloppes à remplir deviennent plus grosses. Quelques habitudes aident à passer ce cap.

    • Fixez un jour et une heure, et traitez ce moment comme un rendez-vous.
    • Gardez la feuille de suivi à un endroit visible, pour voir les cases barrées s’accumuler.
    • Prévoyez un petit repère de motivation à chaque palier de dix enveloppes, qui ne coûte presque rien.
    • Ne comptez pas l’argent chaque semaine : une boîte fermée est plus facile à respecter qu’une boîte qu’on ouvre souvent.

    Si vous ratez une enveloppe, ne recommencez pas tout depuis le début. Reprenez là où vous en étiez, avec une enveloppe plus petite si besoin. L’idée est d’installer une habitude, pas de réussir un concours.

    L’argent mis de côté de cette manière reste de l’épargne de précaution ou de projet, accessible à tout moment. Pour réfléchir à l’endroit où placer une somme plus importante, le portail officiel Service-Public.fr donne des repères neutres et sans jargon. Ces conseils restent généraux : pour une situation personnelle, consultez un conseiller financier.

    Quelles variantes pour l’adapter à son budget ?

    Cent enveloppes jusqu’à 100 euros ne conviennent pas à tout le monde, et c’est normal. La méthode s’adapte facilement sans perdre son intérêt.

    • Réduire les montants : l’enveloppe 80 contient 8 euros au lieu de 80, vous épargnez dix fois moins mais gardez le même parcours.
    • Diminuer le nombre d’enveloppes, pour un défi plus court et plus léger.
    • Ajouter un montant fixe à chaque enveloppe pour avancer plus vite sur un projet précis.
    • Faire le défi à plusieurs, chacun avec ses enveloppes, pour se motiver mutuellement.

    Si vous découvrez l’épargne par petits gestes, la méthode d’épargne à la japonaise propose une approche voisine, plus visuelle encore. Les deux démarches reposent sur la même idée : rendre l’effort visible et le répartir dans le temps.

    Questions fréquentes sur le défi des 100 enveloppes

    Combien d’argent met-on de côté avec le défi des 100 enveloppes ?

    Si chaque enveloppe contient la somme de son numéro, le total est de 5 050 euros. Chaque enveloppe est remplie une seule fois, de 1 à 100 euros. Vous pouvez aussi garder le principe et réduire les montants pour viser une somme plus modeste.

    Combien de temps dure le défi des 100 enveloppes ?

    Tout dépend du rythme que vous choisissez. Une enveloppe par jour demande un peu plus de trois mois, une par semaine demande près de deux ans. Le plus important est de garder un rythme que vous pouvez tenir sans stress.

    Peut-on commencer par les grosses enveloppes ?

    Oui, rien ne vous l’interdit, le résultat final est le même. Beaucoup de personnes préfèrent pourtant démarrer par les petits montants pour prendre l’habitude. Si votre budget du moment est confortable, partir des grosses enveloppes permet d’avancer vite puis de terminer en douceur.

    Que faire si on n’arrive pas à remplir une enveloppe ?

    Laissez-la de côté sans culpabiliser et passez à une enveloppe plus petite. Vous reviendrez à la grosse quand votre budget le permettra. Le défi n’impose aucun ordre, c’est ce qui le rend facile à adapter.

    Faut-il garder l’argent en espèces dans les enveloppes ?

    C’est le principe de départ, car voir les billets s’accumuler motive beaucoup. Rangez la boîte à un endroit sûr de la maison, hors de vue. À la fin du défi, vous décidez librement de ce que vous faites de la somme.

    Pour finir, retenez que le meilleur défi est celui que vous finissez. Choisissez un rythme réaliste, rangez vos enveloppes à un endroit où elles seront en sécurité, et ne vous comparez pas à ceux qui vont plus vite. Dans quelques semaines, vous aurez déjà de quoi vous réjouir.

    Ces informations sont données à titre pédagogique et ne remplacent pas l’avis d’un conseiller financier. Pour un projet d’épargne important, consultez un professionnel.


  • L’épargne à la japonaise : comment ça fonctionne

    L’épargne à la japonaise : comment ça fonctionne

    Comment fonctionne une tirelire japonaise, et pourquoi tant de personnes en parlent quand elles veulent épargner ? L’expression recouvre plusieurs objets et plusieurs habitudes, ce qui prête à confusion. Dans cet article, nous démêlons ce que l’on entend par là, ce que ces objets ont en commun et la façon d’en tirer parti pour mettre de l’argent de côté, sans promesse miracle.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Que veut-on dire par « tirelire japonaise » ?

    Il n’existe pas un modèle unique qui porterait ce nom. L’expression désigne en général des tirelires inspirées de l’esthétique japonaise : formes épurées, bois sombre, lignes sobres, parfois une graduation qui permet de suivre le montant épargné. Dans la boutique, on trouve par exemple une tirelire en bois noir avec graduation, de style japonais sobre, et un distributeur de pièces japonais rond à glisser dans la poche.

    Ces fiches décrivent les objets tels qu’ils sont ; nous ne leur prêtons aucune propriété particulière. Ce qui les rapproche, c’est une idée commune : rendre l’épargne lisible et agréable à regarder.

    Comment utiliser ce type de tirelire, étape par étape ?

    1. Choisissez un objectif. Écrivez-le : une somme et une date, sur un papier collé à côté de l’objet.
    2. Décidez d’un rythme. Un versement par semaine ou à chaque petite monnaie reçue.
    3. Déposez l’argent le jour même. L’objet reste à un endroit visible, comme une étagère ou un bureau.
    4. Suivez la progression. Avec une graduation, on voit où l’on en est sans avoir à compter chaque fois.
    5. Ouvrez-la à l’étape prévue. Pas avant : c’est ce qui donne tout son sens au rituel.

    Pourquoi un objet sobre aide à épargner

    La sobriété a un effet pratique : l’objet s’intègre au décor, on n’a pas honte de le laisser en vue. Et un objet visible rappelle l’objectif. Beaucoup de personnes constatent qu’elles épargnent plus régulièrement quand le contenant est posé sous leurs yeux que lorsqu’il est rangé au fond d’un tiroir. Le geste de déposer une pièce devient un petit rituel quotidien, presque méditatif, qui renforce l’habitude.

    Tirelire en bois noir avec graduation, modèle de style japonais sobre

    Un cadeau qui s’offre bien

    Sobre, sans personnage ni couleur criarde, ce type d’objet convient aussi bien à un adolescent qu’à un adulte. C’est une idée de cadeau pour quelqu’un qui prépare un projet, voyage, installation, naissance à venir. Pour la même raison, il passe bien dans un bureau ou un salon.

    Ce qu’il ne faut pas en attendre

    Une tirelire ne fait pas économiser à votre place : elle ne remplace ni un budget ni la discipline. Son rôle est de rendre l’effort visible et de créer un rituel. Pour construire une habitude sur de bonnes bases, appuyez-vous sur les repères de notre guide sept méthodes simples pour économiser de l’argent. Pour l’histoire de l’objet lui-même, la page de l’encyclopédie sur la tirelire rappelle d’où il vient.

    Questions fréquentes

    Existe-t-il un seul modèle de tirelire japonaise ?

    Non, l’expression désigne plusieurs objets de style japonais. Ils partagent des lignes sobres et un côté lisible. Les fiches précisent à chaque fois ce que l’objet propose.

    Comment ouvrir une tirelire japonaise ?

    Cela dépend du modèle, et la fiche produit l’indique. Vérifiez le mode d’ouverture avant de commander. En cas de doute, contactez la boutique.

    Où acheter une tirelire japonaise ?

    Dans la boutique, plusieurs modèles de style japonais sont proposés, en bois ou en métal. Comparez les fiches pour choisir celui qui convient à votre usage. Les délais de livraison en France sont de 5 à 15 jours ouvrés.

    Une tirelire sobre est-elle adaptée à un adulte ?

    Oui, c’est même l’un de ses publics principaux. Sa sobriété lui permet de rester en vue sans détonner. Elle convient aussi comme cadeau.

    Une tirelire suffit-elle pour épargner ?

    Elle aide à rendre l’effort visible, mais elle ne remplace pas un budget. Fixez un objectif et un rythme de versement. L’objet soutient l’habitude, il ne la crée pas seul.


  • Étudiant : épargner un peu chaque mois sans se priver

    Étudiant : épargner un peu chaque mois sans se priver

    Comment économiser de l’argent quand on est étudiant, avec un budget souvent fait de quelques aides, d’un petit job et d’un loyer qui avale l’essentiel ? La réponse n’est pas de se priver de tout, mais de repérer la petite marge qui existe et de la protéger. Voici une méthode adaptée à la vie étudiante : peu de montant, beaucoup de régularité, et un système simple qui ne gâche pas les sorties.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Comment économiser de l’argent quand on est étudiant : cinq gestes concrets

    1. Connaissez votre budget réel. Additionnez vos rentrées (aide familiale, bourse, job) et vos charges fixes (loyer, transports, téléphone). La différence est votre marge, même si elle est mince.
    2. Fixez une somme symbolique à mettre de côté chaque mois, dès la rentrée d’argent. Cinq euros valent mieux que zéro.
    3. Cuisinez en grande quantité. Préparer plusieurs repas le dimanche réduit les dépenses de la semaine et le recours aux plats tout prêts.
    4. Utilisez les avantages étudiants, transports, culture, restauration universitaire : renseignez-vous auprès de votre établissement.
    5. Revoyez vos abonnements à la rentrée. Gardez ceux dont vous vous servez vraiment et partagez les autres si c’est possible.

    Que mettre de côté, et pour quoi ?

    Quand on est étudiant, l’épargne sert rarement à placer de l’argent : elle sert à absorber les imprévus et à financer un projet précis. Un imprévu (un téléphone cassé, un billet de train pour rentrer chez soi, un frais de dossier) est bien plus supportable avec une petite réserve. Et un projet (un stage à l’étranger, un permis, un voyage) donne un sens à l’effort.

    Coffret d'épargne portable avec serrure à clé

    Le plus simple est de poser deux objectifs : une réserve minimale pour les imprévus, puis un projet daté. Séparez-les physiquement, pour ne pas piocher dans l’une en pensant à l’autre.

    Épargner sans se priver de vie sociale

    L’erreur classique est de couper toutes les sorties. On tient un mois, on craque, on dépense deux fois plus. Gardez plutôt une enveloppe « plaisir » fixe, que vous dépensez sans culpabilité, et réduisez ailleurs : cuisiner à plusieurs, choisir des sorties peu chères, profiter des tarifs étudiants. Une soirée entre amis à la maison coûte une fraction d’un restaurant.

    Pour rendre l’épargne motivante, un contenant à soi aide. Le coffret d’épargne portable avec serrure à clé est présenté comme adapté aux étudiants : on y glisse la petite somme du mois, et la clé évite de piocher dedans sur un coup de tête. Il tient dans un petit logement, ce qui compte quand on vit dans quelques mètres carrés.

    Et les petits jobs ?

    Un revenu d’appoint change la donne, à condition de décider à l’avance de la part qui ira à l’épargne. Réservez-en une portion fixe, par exemple le premier versement du mois, avant de vous occuper du reste. Pour les règles qui s’appliquent à votre situation (temps de travail, aides, statut), renseignez-vous auprès du service dédié de votre établissement ou d’un conseiller.

    Les pièges à éviter quand on économise en étant étudiant

    • Se lancer dans un objectif trop ambitieux : mieux vaut commencer petit.
    • Oublier les dépenses annuelles (assurance, frais de rentrée) dans son budget.
    • Utiliser son épargne de précaution pour un achat plaisir.
    • Ne pas parler d’argent à ses colocataires : les partages de charges se négocient mieux à l’avance.

    Pour aller plus loin sur les méthodes générales, voyez notre guide sur sept méthodes simples pour économiser de l’argent. Les ressources pédagogiques de la Banque de France, sur Mes questions d’argent, complètent utilement ces conseils.

    Un exemple de mois type

    Imaginons un étudiant qui reçoit une aide de ses parents et un petit revenu de job. Dès le début du mois, il règle son loyer et ses abonnements, glisse une petite somme dans son coffret, puis répartit le reste en trois enveloppes : courses, transports, plaisir. À la fin du mois, ce qui reste dans l’enveloppe plaisir est dépensé sans arrière-pensée, et ce qui reste dans les autres enveloppes rejoint l’épargne. Rien de spectaculaire, mais au bout de quelques mois, la réserve est là, et les imprévus font moins peur.

    Questions fréquentes

    Est-il possible d’épargner avec un budget d’étudiant ?

    Oui, avec de petites sommes régulières. Les montants comptent moins que l’habitude. Même cinq euros par mois créent un réflexe.

    Quelle somme mettre de côté chaque mois ?

    Une somme symbolique mais tenable, adaptée à votre budget. Mieux vaut peu et régulier qu’ambitieux et abandonné. Vous augmenterez le montant quand vos revenus évolueront.

    Comment économiser sur l’alimentation ?

    En cuisinant en grande quantité et en préparant une liste avant les courses. La restauration universitaire reste souvent la solution la plus économique. Les plats tout prêts coûtent plus cher à long terme.

    Faut-il garder une réserve pour les imprévus ?

    Oui, même petite, elle évite de s’endetter au premier problème. Séparez-la de vos autres objectifs. Elle sert uniquement aux urgences.

    Comment ne pas dépenser l’argent mis de côté ?

    En le séparant du compte courant et en le rendant moins accessible. Un coffret fermé à clé ou un contenant rangé hors de vue aide à résister. Fixer une règle claire sur l’usage de cet argent renforce l’habitude.

    Ces repères sont d’ordre général et ne constituent pas un conseil financier personnalisé. Pour une décision engageante (crédit, placement, assurance), consultez un conseiller bancaire ou un professionnel qualifié.


  • Mettre de côté vite : un défi de quelques semaines

    Mettre de côté vite : un défi de quelques semaines

    Comment économiser de l’argent rapidement quand un objectif approche, un voyage, un cadeau, une réparation prévue dans quelques semaines ? Il n’existe pas de recette magique, et méfiez-vous des promesses de gains éclair. En revanche, un défi court, bien cadré, aide à réunir une somme sans se ruiner le moral. Voici un défi de quatre semaines, adaptable à votre budget, avec les règles qui le rendent tenable.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Comment économiser de l’argent rapidement sans se priver de tout ?

    En concentrant l’effort sur une durée courte et sur un objectif précis. Un effort limité dans le temps est supportable : on sait qu’il s’arrête. Le piège, c’est de vouloir tout économiser d’un coup en supprimant tous les plaisirs. On tient une semaine, puis on rattrape en dépensant davantage. Mieux vaut un défi modeste mené jusqu’au bout.

    Le défi des quatre semaines, pas à pas

    1. Fixez l’objectif chiffré. Écrivez la somme voulue et la date. Divisez-la par quatre : c’est votre cible hebdomadaire.
    2. Choisissez deux dépenses à réduire, pas plus. Les sorties au restaurant et les achats d’impulsion sont les candidats habituels.
    3. Préparez un contenant visible. Chaque euro économisé y est déposé le jour même, en pièces ou en billets.
    4. Faites le point chaque dimanche. Vous comptez, vous notez, vous ajustez la semaine suivante.
    5. Fêtez l’arrivée. À la fin des quatre semaines, offrez-vous une petite récompense prévue d’avance.

    Le contenant compte plus qu’on ne le croit. Mettre l’argent de côté « dans sa tête » ne marche pas : il se dissout dans le compte courant. Une version très concrète est la méthode des quatre enveloppes : une mini tirelire par semaine, que l’on remplit puis que l’on ferme.

    Lot de quatre mini tirelires en bois pour la méthode des quatre enveloppes

    Où trouver de l’argent à mettre de côté vite ?

    Pour aller vite, regardez du côté de ce qui est ponctuel plutôt que de ce qui est récurrent : revendre ce qui ne sert plus, annuler un abonnement le temps du défi, remplacer un déjeuner à l’extérieur par un repas préparé, repousser un achat non urgent. Aucune de ces pistes ne demande un exploit, mais mises bout à bout, elles font la différence sur quatre semaines.

    Piste Effort À noter
    Revendre un objet inutilisé Une fois Rapide, mais ponctuel
    Suspendre un abonnement Quelques minutes À reprendre après le défi si besoin
    Préparer ses repas Chaque semaine Réduit aussi le gaspillage
    Repousser un achat Aucun Attendre trois jours avant de décider

    Les pièges des défis d’épargne

    Un défi rapide peut tourner court pour trois raisons. Un objectif trop élevé, d’abord : si la somme est irréaliste, on abandonne dès la deuxième semaine. L’absence de suivi, ensuite : sans point hebdomadaire, on ne voit pas qu’on dérape. Enfin, le défi sans suite : une fois l’objectif atteint, il faut décider ce que l’on fait de l’habitude. Beaucoup de personnes la gardent, avec un montant réduit, pour constituer une petite réserve d’imprévus.

    Si votre situation est plus serrée que ce que suppose un défi de quatre semaines, commencez plutôt par notre article sur épargner un peu chaque mois sans se priver, qui propose une approche plus douce. Et pour le panorama complet des méthodes, le guide sur sept méthodes pour économiser sert de point de repère.

    Et après le défi ?

    Faites le bilan. Combien avez-vous réuni ? Qu’est-ce qui a été le plus facile, le plus dur ? Gardez ce qui a marché. Un défi n’est pas un régime strict, c’est un test grandeur nature de votre façon d’économiser. Pour mieux comprendre la gestion d’un budget, la Banque de France propose des contenus pédagogiques sur Mes questions d’argent.

    Questions fréquentes

    Peut-on vraiment économiser beaucoup en un mois ?

    Cela dépend de votre budget et de ce que vous pouvez réduire. Un défi court permet surtout de réunir une somme précise pour un objectif défini. Il vaut mieux viser modestement et aller au bout.

    Quelles dépenses réduire en priorité ?

    Celles qui sont les plus faciles à changer sans trop de frustration. Les achats d’impulsion et les sorties régulières sont souvent les premiers candidats. Limitez-vous à deux postes pour tenir.

    Faut-il mettre l’argent sur un compte ou dans un contenant ?

    Les deux fonctionnent, mais un contenant visible motive davantage sur une courte période. Il rend la progression concrète. Le compte reste utile pour les sommes plus durables.

    Que faire si j’ai raté une semaine ?

    Reprenez la semaine suivante sans chercher à tout rattraper. Ajustez simplement la cible. Un défi réussi à 80 % vaut mieux qu’un défi abandonné.

    Comment éviter de reprendre l’argent mis de côté ?

    En fermant le contenant et en le rangeant hors de vue du quotidien. Fixez la règle : on n’y touche qu’à la fin du défi. Un objectif écrit renforce cet engagement.

    Ces repères sont d’ordre général et ne constituent pas un conseil financier personnalisé. Pour une décision engageante (crédit, placement, assurance), consultez un conseiller bancaire ou un professionnel qualifié.


  • Petit salaire : par où commencer pour mettre de côté

    Petit salaire : par où commencer pour mettre de côté

    Comment économiser de l’argent avec un petit salaire, quand chaque fin de mois est déjà serrée ? La première réponse honnête est que l’on ne peut pas épargner ce que l’on n’a pas : certains mois, il n’y a rien à mettre de côté, et ce n’est pas un échec. Mais dans beaucoup de situations, une petite marge existe, cachée dans des dépenses que l’on ne regarde plus. Voici une méthode pas à pas pour la trouver, la protéger et la faire grandir, sans promesse irréaliste.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Comment économiser de l’argent avec un petit salaire : la méthode en cinq étapes

    Elle demande une heure au départ, puis quelques minutes par semaine.

    1. Listez vos dépenses fixes. Loyer, énergie, assurances, transports, abonnements : écrivez chaque ligne avec son montant. Ce sont elles qui pèsent le plus lourd.
    2. Repérez ce qui peut être renégocié. Forfait mobile, box internet, assurance habitation : comparer une fois par an suffit souvent à dégager quelques euros par mois sans rien changer à votre quotidien.
    3. Fixez un montant minuscule mais certain. Deux ou cinq euros par semaine, pas plus. L’important est qu’il soit tenable même dans un mois difficile.
    4. Mettez-le de côté dès la rentrée d’argent. Pas à la fin du mois : à ce moment-là, il n’y a plus rien.
    5. Faites le point tous les mois. Combien avez-vous mis de côté ? Qu’est-ce qui a bloqué ? Ajustez le montant, à la hausse ou à la baisse.

    Où trouver de la marge quand tout semble déjà serré ?

    Elle se cache rarement dans les grosses dépenses. Elle se trouve plutôt dans de petites fuites qui s’additionnent, que l’on ne regarde plus par habitude.

    Tirelire électronique avec compteur LCD affichant le montant épargné
    • Les abonnements oubliés : plateformes de streaming, applications, services d’essai jamais résiliés.
    • Les achats d’impulsion : une boisson ou un snack par jour fait un total étonnant à la fin du mois.
    • Les frais bancaires : commissions d’intervention, cartes surdimensionnées, options inutiles.
    • Les courses sans liste : préparer ses repas de la semaine réduit le gaspillage et les achats superflus.

    Pas besoin de tout éliminer. Choisissez une ou deux lignes, réduisez-les, et laissez le reste tranquille : un budget trop strict ne dure pas.

    Faut-il épargner en priorité ou rembourser d’abord ?

    La question est sérieuse, et la réponse dépend de votre situation. Si vous avez des dettes qui coûtent cher, le remboursement passe souvent avant l’épargne, tout en gardant une très petite réserve pour les imprévus. Une réserve même minime évite de s’endetter à la première panne ou au premier frais médical. Pour une décision précise sur votre cas, rapprochez-vous de votre banque ou d’un organisme d’accompagnement : nous donnons ici des repères généraux, pas un conseil personnalisé.

    Rendre l’effort visible pour tenir dans la durée

    Avec un petit budget, la motivation est le premier risque : les montants sont faibles, les résultats mettent du temps à apparaître. C’est là qu’un objet physique aide. Un contenant dans lequel on glisse sa petite somme chaque semaine, avec un compteur qui affiche le total, rend l’effort concret. La tirelire électronique à compteur LCD affiche le montant déjà mis de côté, ce qui évite de recompter les pièces.

    Cette visibilité a un second avantage : elle protège des dépenses impulsives. Quand l’argent est là, sous les yeux, on y pense avant de le dépenser.

    Et quand le mois est vraiment trop juste ?

    Sautez le versement sans culpabiliser. Un mois sans épargne ne détruit rien ; abandonner définitivement le fait. Reprenez le mois suivant, avec le même montant ou un montant plus petit. Pour une approche encore plus rapide, notre article sur le défi de quelques semaines pour mettre de côté propose un format court et motivant. Vous pouvez aussi reprendre les bases dans notre guide sur sept méthodes simples pour économiser.

    Quelles erreurs éviter avec un petit budget ?

    • Attendre d’avoir « assez » pour commencer : le montant importe moins que l’habitude.
    • Se fixer un objectif trop lointain : préférez un but à trois ou six mois.
    • Se priver de tout : la frustration finit toujours par faire craquer.
    • Ne pas parler d’argent dans le foyer : l’effort doit être partagé.

    Pour des ressources fiables sur la gestion d’un budget, la Banque de France propose des contenus pédagogiques sur Mes questions d’argent.

    Questions fréquentes

    Peut-on vraiment épargner avec un petit salaire ?

    Oui, souvent avec de très petites sommes, mais pas tous les mois. La régularité compte plus que le montant. Un mois sans épargne n’est pas un échec.

    Combien mettre de côté quand le budget est serré ?

    Une somme minuscule mais tenable, par exemple quelques euros par semaine. Elle doit rester possible même dans un mois difficile. Vous pourrez l’augmenter plus tard.

    Où trouver de l’argent à économiser ?

    Dans les abonnements oubliés, les frais bancaires et les achats d’impulsion. Une comparaison annuelle des forfaits dégage aussi quelques euros. Pas besoin de tout changer, une ligne à la fois suffit.

    Faut-il rembourser ses dettes avant d’épargner ?

    Cela dépend de leur coût et de votre situation. En général, on garde une très petite réserve pour les imprévus tout en remboursant. Une banque ou un organisme d’accompagnement peut vous conseiller précisément.

    Comment ne pas dépenser l’argent mis de côté ?

    En le séparant du compte courant et en le rendant visible. Un contenant à la maison rappelle l’objectif. Il rend aussi le retrait moins automatique.

    Ces repères sont d’ordre général et ne constituent pas un conseil financier personnalisé. Pour une décision engageante (assurance, crédit, placement), consultez un conseiller bancaire ou un professionnel qualifié.


  • Économiser de l’argent : 7 méthodes simples qui durent

    Économiser de l’argent : 7 méthodes simples qui durent

    Comment économiser de l’argent sans avoir l’impression de se priver de tout ? La réponse tient rarement dans une astuce miracle : elle tient dans quelques habitudes simples, appliquées de façon régulière, et dans un système qui rend l’effort visible. Voici sept méthodes que nous retrouvons chez la plupart des personnes qui réussissent à mettre de côté, du budget en trois parts au défi des enveloppes, avec pour chacune la façon de la mettre en place dès cette semaine.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Pourquoi est-il si difficile d’économiser de l’argent ?

    Parce que l’épargne est abstraite, alors que la dépense est immédiate. Un café, une commande en ligne, un abonnement oublié : chaque petite dépense fait plaisir tout de suite, alors que le bénéfice de l’épargne n’arrive que des mois plus tard. Le secret est donc de rapprocher l’effort de la récompense : fixer un objectif précis, rendre la progression visible et automatiser ce qui peut l’être.

    Une autre raison tient au manque de repères. Beaucoup de personnes ne savent pas ce qu’elles dépensent vraiment chaque mois. Avant de chercher à économiser, il faut donc regarder où va l’argent, sans jugement.

    Méthode 1 : faire le point sur ses dépenses

    Prenez vos trois derniers relevés de compte et classez chaque dépense dans une catégorie : logement, alimentation, transports, abonnements, loisirs, imprévus. Pas besoin d’un tableur compliqué : un cahier suffit. L’objectif est de repérer deux ou trois lignes qui surprennent, souvent des abonnements oubliés ou des petits achats répétés. C’est la première économie, et elle ne demande aucun sacrifice.

    Tirelire transparente avec compteur d'objectif d'épargne pour suivre sa progression

    Méthode 2 : payer d’abord son épargne

    La règle la plus efficace est aussi la plus simple : dès que l’argent arrive, mettez de côté une petite somme avant de dépenser quoi que ce soit. Ne comptez pas sur ce qu’il restera en fin de mois, car il ne reste presque jamais rien. Même cinq euros par semaine créent l’habitude, et l’habitude compte plus que le montant.

    Méthode 3 : séparer son argent en trois parts

    Partagez chaque rentrée en trois : l’essentiel (logement, courses, transports), le plaisir (sorties, loisirs) et l’épargne. Les proportions varient selon les situations, mais le principe protège de deux écueils : tout dépenser, ou se priver au point de craquer. Si la part « plaisir » est prévue, elle se dépense sans culpabilité.

    Part Ce qu’elle couvre Astuce
    Essentiel Logement, courses, transports, factures Renégocier ou comparer une fois par an
    Plaisir Sorties, loisirs, petits achats Fixer une enveloppe et s’y tenir
    Épargne Projet, imprévus, réserve La mettre de côté dès la rentrée d’argent

    Méthode 4 : rendre l’épargne visible

    Un solde dans une application se regarde une fois puis s’oublie. Une épargne que l’on voit grossir motive bien davantage. C’est tout l’intérêt d’un objet physique posé sur une étagère : on voit les pièces et les billets monter, on se rappelle l’objectif chaque jour. Un modèle gradué comme la tirelire transparente à compteur d’objectif transforme la progression en jauge qu’on regarde avec plaisir. Pour les objectifs plus ambitieux, le coffret d’épargne par objectif propose des paliers à cocher au fil de l’eau.

    Méthode 5 : la méthode des enveloppes

    Elle consiste à retirer chaque mois la somme prévue pour une catégorie (courses, loisirs, essence) et à la placer dans une enveloppe. Quand l’enveloppe est vide, on arrête de dépenser dans cette catégorie. Simple, brutale, efficace pour les postes où l’on dérape facilement. Une version plus ludique : le lot de quatre mini tirelires permet de matérialiser quatre enveloppes sans papier ni tracas.

    Comment démarrer sans se tromper ?

    Commencez avec une seule enveloppe, celle qui vous pèse le plus : souvent les courses ou les sorties. Pendant un mois, notez ce qu’elle contient réellement. Au bout de ce mois, ajustez le montant. Ce n’est qu’ensuite qu’il est utile d’en ajouter une deuxième.

    Méthode 6 : se fixer un objectif chiffré et daté

    « Je veux économiser » ne mène nulle part. « Je veux 600 euros pour un voyage en juin » fonctionne. Divisez la somme par le nombre de semaines restantes pour obtenir ce qu’il faut mettre de côté chaque semaine. Ce calcul simple transforme un souhait flou en plan.

    Notez l’objectif à un endroit où vous le verrez tous les jours, et fêtez les étapes : le premier quart, la moitié, les trois quarts.

    Méthode 7 : réduire une dépense à la fois

    Inutile de tout changer en même temps, on s’épuise. Choisissez un poste et trouvez-lui une économie réaliste : changer de forfait, planifier les repas de la semaine, cuisiner un déjeuner sur deux, comparer les assurances. Ce qui est économisé va directement dans l’enveloppe d’épargne, pour que l’effort ait un effet visible. Deux articles complémentaires approfondissent des situations précises : économiser avec un petit salaire et mettre de côté rapidement.

    Les erreurs qui sabotent l’épargne

    • Viser trop haut au départ : un objectif irréaliste décourage au bout de deux semaines.
    • Ne rien prévoir pour le plaisir : on craque, et tout est perdu.
    • Laisser l’épargne sur le compte courant, où elle se dépense sans qu’on s’en rende compte.
    • Se comparer aux autres : chaque situation a ses contraintes.
    • Abandonner après un écart : un mois raté ne détruit pas un projet, il faut simplement reprendre.

    Par où commencer cette semaine ?

    Choisissez trois actions, dans cet ordre, et rien de plus.

    1. Faites le point. Reprenez vos trois derniers relevés et repérez deux ou trois dépenses qui surprennent : cela prend une heure.
    2. Fixez un petit versement hebdomadaire, même modeste, à mettre de côté dès la rentrée d’argent.
    3. Trouvez un contenant visible pour le recevoir, afin de voir l’épargne grandir chaque jour.

    C’est ce geste répété, plus que la somme, qui construit la capacité à épargner. Dans un second temps, vous pourrez affiner avec un objectif chiffré et une première enveloppe.

    Questions fréquentes

    Quelle est la meilleure méthode pour économiser de l’argent ?

    Il n’y en a pas une seule, mais la plus efficace est de mettre de côté dès la rentrée d’argent. Elle évite de compter sur ce qui restera. Elle s’associe très bien au budget en trois parts.

    Combien faut-il économiser chaque mois ?

    Cela dépend entièrement de votre situation et de vos charges. Mieux vaut une petite somme régulière qu’un gros effort abandonné au bout de deux mois. Commencez bas, puis augmentez progressivement.

    Comment économiser sans se priver ?

    En prévoyant une part de plaisir dans le budget. Cette part se dépense sans culpabilité, ce qui rend l’effort supportable. Le reste va à l’épargne sans discussion.

    L’épargne visible est-elle vraiment plus efficace ?

    Beaucoup de personnes le constatent, car voir l’objectif progresser motive. Un objet posé à la maison rappelle le projet chaque jour. Un solde en ligne reste plus facile à oublier.

    Que faire après un mois raté ?

    Ne pas tout abandonner : un écart ne détruit pas un projet. Repérez ce qui a déraillé, ajustez le montant, puis reprenez le mois suivant. La régularité sur la durée compte plus qu’un mois parfait.

    Ces repères sont d’ordre général et ne constituent pas un conseil en investissement ni un conseil financier personnalisé. Pour des questions sur votre situation, rapprochez-vous de votre banque ou d’un conseiller. Pour approfondir l’éducation financière de base, vous pouvez consulter les ressources de la Banque de France sur Mes questions d’argent.


  • Cadeau de naissance : offrir de quoi commencer à épargner

    Cadeau de naissance : offrir de quoi commencer à épargner

    Offrir une tirelire à la naissance, est-ce une bonne idée ? Oui, à condition de bien la choisir et de savoir ce que l’on offre vraiment : pas un jouet pour le bébé, mais un cadeau pour plus tard, que l’enfant utilisera quand il aura quatre ou cinq ans. Voici quand cette idée fonctionne, quel modèle retenir, comment la présenter aux parents et quelles précautions prendre, puisqu’un nouveau-né n’a rien à faire avec des pièces de monnaie.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Pourquoi la tirelire fait-elle un bon cadeau de naissance ?

    Elle sort de l’ordinaire. Entre les vêtements, les peluches et les doudous, un objet qui dure vingt ans se remarque. Elle ne dépend pas de la taille ni de la saison, elle ne se démode pas et elle se transmet : beaucoup de personnes gardent encore la leur, offerte par un parrain ou une grand-mère. Et surtout, elle prépare l’avenir : au lieu d’un objet de plus, c’est un contenant pour de futurs souvenirs.

    Elle a un autre avantage, très concret : vous pouvez y glisser vous-même le premier billet ou la première pièce. Ce geste symbolique, le jour de la naissance ou du baptême, fait partie des choses que les parents retiennent.

    Quel modèle choisir pour un nouveau-né ?

    Le bon réflexe est de viser le décor avant l’usage. À cet âge, la tirelire sera posée sur une étagère, pas manipulée. Choisissez donc un objet agréable à regarder, assorti à une chambre d’enfant, et assez solide pour traverser les années. Le bois est un choix sûr : chaleureux, sobre, il va avec tous les styles.

    Tirelire en forme de chaton en bois, figurine décorative artisanale
    • Un petit animal en bois, comme la tirelire chaton en bois, figurine décorative artisanale, qui reste jolie même vide.
    • Une forme neutre, comme un cœur ou une maison, qui plaît aux filles comme aux garçons.
    • Un modèle personnalisable, avec le prénom de l’enfant, si la fiche le propose.

    Évitez à l’inverse les modèles trop spécialisés (personnage d’une série du moment) : dans cinq ans, l’enfant aura changé de goûts.

    Sécurité : une précaution à connaître

    Une tirelire n’est pas un jouet pour bébé. Les pièces de monnaie sont de petits objets qu’un enfant très jeune peut porter à la bouche. Tant que votre enfant explore le monde avec les mains et la bouche, la tirelire doit rester hors de portée, posée haut ou sur une étagère, et ne contenir aucune pièce accessible. Pour toute question sur la sécurité des objets destinés aux enfants, vous pouvez consulter les informations officielles du portail Service-Public.fr sur la sécurité des produits de consommation.

    Ces conseils sont généraux et ne remplacent pas l’avis d’un professionnel de santé ou de la petite enfance en cas de doute.

    Comment l’offrir et que mettre dedans ?

    La tirelire seule est un très beau cadeau, mais elle gagne à être accompagnée d’un mot. Écrivez quelques lignes que l’enfant lira plus tard : le jour de sa naissance, ce que vous espériez pour lui, ce que contenait la tirelire au départ. Glissez le message dans une enveloppe, collée sous l’objet ou rangée dans une boîte. Pour la première pièce, une pièce de deux euros de l’année de naissance est un bon souvenir à conserver.

    Si vous êtes plusieurs à vouloir offrir, partagez : l’un offre la tirelire, un autre y met le premier billet, un troisième écrit la carte. Cela évite un doublon et fait de l’objet un cadeau collectif.

    Quand l’enfant pourra-t-il l’utiliser ?

    Dès qu’il comprend qu’une pièce « se met » quelque part, vers trois ou quatre ans, et qu’il peut la manipuler sans la mettre à la bouche. À ce moment-là, expliquez-lui le principe : une pièce qui entre ne ressort pas tout de suite. Quelques années plus tard, avec l’argent de poche, l’objet prendra un vrai rôle ; vous trouverez des repères dans notre guide sur l’argent de poche selon l’âge. En attendant, si vous souhaitez une idée de loisir créatif pour plus tard, l’article sur la boîte à économies en carton explique comment fabriquer la sienne avec un enfant de six ou sept ans.

    Questions fréquentes

    Une tirelire est-elle un bon cadeau pour un bébé ?

    C’est un très bon cadeau-souvenir, pas un jouet. Elle sera surtout décorative les premières années. L’enfant l’utilisera vraiment vers quatre ou cinq ans.

    Quel modèle offrir à une naissance ?

    Un modèle en bois, sobre et agréable à regarder, convient bien. Les formes neutres comme le cœur, la maison ou un petit animal plaisent à tous. Évitez les personnages liés à une mode passagère.

    Peut-on mettre de l’argent dedans dès le départ ?

    Oui, une première pièce ou un billet plié est un joli geste symbolique. Gardez simplement l’objet hors de portée du bébé. Les pièces ne doivent jamais être accessibles à un jeune enfant.

    Faut-il personnaliser avec le prénom ?

    C’est un plus, surtout pour un cadeau de naissance ou de baptême. Seuls certains modèles le permettent, la fiche produit le précise. Vérifiez soigneusement l’orthographe avant de valider.

    Combien de temps avant la date faut-il commander ?

    Nos délais de livraison en France sont de 5 à 15 jours ouvrés. Commandez donc au moins trois semaines avant la date voulue. Prévoyez davantage pour un objet personnalisé.


  • Récupérer ses pièces sans casser sa cagnotte

    Récupérer ses pièces sans casser sa cagnotte

    Comment faire sortir de l’argent d’une tirelire quand elle n’a ni bouchon ni trappe ? Beaucoup de parents se retrouvent un jour devant un cochon en céramique ou un pot en bois fermé, avec un enfant impatient de compter ses pièces. Bonne nouvelle : dans la plupart des cas, on récupère l’argent sans rien casser, à condition de savoir quelle méthode convient à quel type d’objet. Voici les gestes qui marchent, ceux qui abîment et la façon de choisir une tirelire dont on peut simplement ouvrir le fond.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Vérifier d’abord : y a-t-il une ouverture prévue ?

    Avant de secouer quoi que ce soit, retournez la tirelire et regardez dessous. Beaucoup de modèles ont un bouchon en caoutchouc ou en plastique, parfois caché sous une étiquette ou un autocollant. Sur le bois, cherchez une trappe coulissante ou un couvercle vissé. Sur le métal, une petite serrure à clé ou un verrou se trouve souvent sur le côté. Si vous avez perdu la clé, ne forcez pas : une serrure forcée devient inutilisable, alors qu’elle se remplace très souvent.

    Comment faire sortir de l’argent d’une tirelire par la fente ?

    C’est la situation la plus courante : l’objet est fermé, la fente reste la seule issue. Plusieurs techniques existent, de la plus douce à la plus insistante.

    Tirelire en bois en forme de cœur avec fenêtre transparente pour voir les pièces
    1. La secousse douce. Tenez la tirelire à l’envers au-dessus d’une table recouverte d’un torchon et secouez en alternant de petits mouvements. Les pièces ressortent par la fente une à une, dans le désordre.
    2. La lame fine. Une lame de couteau à beurre ou une règle plastique glissée dans la fente aide à décoller une pièce coincée en biais. Utilisez un outil qui ne coupe pas : l’enfant ne doit pas se blesser.
    3. L’aimant. Pour récupérer des pièces en métal magnétique (les petites pièces de cuivre ou d’acier plaqué en font partie), un aimant fort promené autour de la tirelire peut déplacer les pièces vers la fente.
    4. La patience. Ce n’est pas la plus rapide, mais pour un enfant qui compte ses sous, c’est un moment partagé plutôt qu’une corvée.

    Les billets pliés sont plus délicats : ils se bloquent et ne bougent pas en secouant. Une pince à épiler à long bec ou un crochet en fil de fer permet de les tirer, en tournant doucement.

    Faut-il casser la tirelire ?

    Casser le cochon en céramique fait partie des souvenirs d’enfance de beaucoup d’adultes, et c’est souvent ce qu’on attend de ce modèle précis. Mais c’est aussi un geste dangereux : les éclats coupent, ils peuvent se projeter, et un enfant ne doit jamais le faire seul. Si vous y tenez, faites-le vous-même, dans un sac épais ou un torchon, et ramassez les morceaux avec soin. Sinon, gardez l’objet : il vaut mieux le vider par la fente avec de la patience.

    Comment faire sortir l’argent d’une tirelire en bois ou en métal ?

    Le bois et le métal sont plus tolérants : on peut les secouer sans risque, et un coup léger sur le dessous aide à décoller une pièce. Si l’objet est assemblé par un petit couvercle collé, un tournevis plat glissé dans le joint permet de le décoller proprement, sans rien casser. Faites-le toujours à plat sur une table, jamais au-dessus de l’enfant.

    Pour un coffret à clé, vérifiez d’abord si un double a été fourni avec le colis : il est souvent glissé dans l’emballage ou accroché à l’objet.

    Choisir une tirelire que l’on peut ouvrir sans l’abîmer

    Le meilleur moyen d’éviter ce problème, c’est de le résoudre à l’achat. Une tirelire pratique possède une trappe, un bouchon ou une fenêtre qui permet de voir ce qu’il y a dedans. Pour l’enfant, voir ses pièces monter est motivant ; pour le parent, ouvrir la trappe ne coûte rien. C’est le cas du cœur en bois à fenêtre transparente, présenté comme incassable et dont on voit l’épargne s’accumuler. Pour un objet à fabriquer soi-même, notre article sur la boîte à économies en carton explique comment prévoir l’ouverture dès la conception.

    Que faire une fois les pièces récupérées ?

    Comptez avec l’enfant, notez le total, puis décidez ensemble : on remet tout, on dépense une partie, on en met dans un autre contenant. Ce moment de comptage est le plus précieux : il fait comprendre ce que représentent ces pièces et à quoi elles servent. Si vous voulez transformer ce rituel en habitude, appuyez-vous sur les repères de notre guide de l’argent de poche par âge et fixez une date, par exemple le premier dimanche du mois. Sur l’origine de l’objet lui-même, la page de l’encyclopédie consacrée à la tirelire retrace son histoire.

    Questions fréquentes

    Comment récupérer une pièce coincée dans la fente ?

    Retournez la tirelire et secouez doucement au-dessus d’un torchon. Si la pièce résiste, glissez une règle plastique ou une lame de couteau à beurre dans la fente. N’utilisez jamais un outil tranchant.

    Peut-on ouvrir un cochon en céramique sans le casser ?

    Oui, si le modèle a un bouchon sous le ventre, ce qui est le cas de nombreux cochons actuels. Sinon, la secousse douce par la fente fonctionne, avec de la patience. Casser l’objet reste possible mais dangereux.

    Comment sortir un billet plié de la tirelire ?

    Une pince à épiler à long bec permet de le saisir et de le dérouler doucement. Tournez-le sur lui-même pour qu’il passe par la fente. Évitez de tirer en force, il se déchirerait.

    Que faire si j’ai perdu la clé du coffret ?

    Cherchez d’abord le double dans l’emballage d’origine. S’il n’existe pas, contactez la boutique qui vous a vendu l’objet. Évitez de forcer la serrure.

    Quelle tirelire choisir pour éviter ce problème ?

    Un modèle avec trappe, bouchon ou fenêtre transparente. L’enfant voit son épargne et vous pouvez ouvrir sans effort. C’est la solution la plus simple.


  • Épargne personnalisée : faire graver le prénom de l’enfant

    Épargne personnalisée : faire graver le prénom de l’enfant

    Une tirelire personnalisée avec prénom, c’est le genre de cadeau qui fait briller les yeux d’un enfant : l’objet porte son nom, il n’appartient qu’à lui. C’est aussi un cadeau où l’on peut très vite se tromper : mauvais support, orthographe oubliée, prénom trop long, délai sous-estimé. Voici ce qu’il faut regarder avant de commander, pour que le nom gravé reste lisible, joli et exact pendant des années.

    Comment nous avons écrit ce guide

    Ce guide s’appuie sur les fiches et les repères publiés par lestirelires, les sources officielles citées dans l’article. Il est écrit par Camille Roux. Camille Roux écrit pour le journal de la boutique. Maman de deux enfants, elle a longtemps testé les tirelires de la maison avant de s’intéresser à ce qui fait qu’un enfant garde réellement l’habitude de mettre de côté. Elle partage ici des conseils simples sur l’argent de poche et l’épargne en famille.

    Pourquoi une tirelire personnalisée avec prénom plaît-elle autant ?

    Parce qu’elle change le statut de l’objet. Une tirelire ordinaire reste « une tirelire ». Avec un prénom dessus, elle devient celle de Léa, de Tom ou de Mamie : l’enfant la protège, la range lui-même et la montre à ses copains. Dans notre expérience, c’est aussi ce qui la fait durer : on jette plus facilement un objet anonyme qu’un objet qui porte son nom.

    C’est aussi un très bon cadeau de naissance, de baptême ou d’anniversaire, car il ne se démode pas et ne dépend ni de l’âge ni de la taille.

    Quel support choisir pour y faire graver un prénom ?

    Le support détermine l’allure du nom. Le bois clair se grave ou se découpe très bien : le trait ressort, le rendu est chaleureux et le nom reste visible même avec l’usure. Le métal se prête à des gravures fines, plus sobres. La céramique, elle, se personnalise plutôt par peinture ou émail, avec un rendu plus fragile au frottement. Pour comprendre ce que recouvre le mot, la page de l’encyclopédie sur la gravure résume les principaux procédés.

    Tirelire en bois découpée au laser, motif famille de chats, présentée comme cadeau personnalisé
    Matière Rendu du prénom Pour qui
    Bois clair Gravure ou découpe nette, ton chaleureux Enfants de 4 à 12 ans, cadeaux de naissance
    Métal Gravure fine, aspect sobre Adolescents et adultes
    Céramique Peinture ou émail, plus fragile Décoration, usage soigneux

    Une remarque honnête : toutes les tirelires de la boutique ne sont pas personnalisables. Seuls certains modèles le sont, et c’est précisé sur chaque fiche. Si vous cherchez une idée, la tirelire en bois découpée au laser, motif famille de chats est présentée comme un cadeau personnalisé.

    Comment bien écrire le prénom avant de commander ?

    C’est l’étape qui compte le plus, parce qu’on ne corrige pas une gravure. Prenez le temps de vérifier trois points avant de valider.

    1. L’orthographe exacte. Accents, trait d’union, double lettre : demandez à un parent ou regardez le livret de famille si vous hésitez. « Élodie » et « Elodie » ne s’écrivent pas de la même façon.
    2. La longueur. Un prénom composé comme « Marie-Charlotte » demande plus de place. Vérifiez que l’espace prévu sur la fiche le permet, sinon préférez le prénom d’usage seul.
    3. Les majuscules. Un nom tout en capitales est plus lisible de loin, une majuscule initiale est plus élégante de près. Choisissez selon l’endroit où la tirelire sera posée.

    Pour un cadeau offert à un enfant que vous ne voyez pas souvent, demandez l’orthographe à un proche plutôt que de la deviner. Une faute sur un cadeau gravé reste visible pour toujours.

    Prévoir le délai avant la date du cadeau

    Une commande personnalisée demande davantage de préparation qu’un achat classique. Nos délais de livraison en France sont de 5 à 15 jours ouvrés, et un produit gravé peut demander quelques jours de plus. Si vous visez un anniversaire ou une naissance, commandez au moins trois semaines à l’avance, et plus si la date approche d’une période chargée comme Noël. Vous pouvez aussi consulter la politique de retour de la boutique avant de commander, pour savoir ce qui est repris et ce qui ne l’est pas sur un objet personnalisé.

    Personnaliser sans graver : d’autres idées

    Si le modèle choisi n’est pas personnalisable, d’autres pistes existent. Vous pouvez faire peindre le prénom à la main : le kit de tirelire en bois à peindre permet à l’enfant d’écrire lui-même son nom, ce qui est souvent encore plus touchant qu’une gravure. Vous pouvez aussi ajouter une étiquette ou un autocollant, ou glisser une carte avec un mot manuscrit. Pour ne pas rater l’effet « surprise », attendez que l’enfant ouvre le paquet pour lui annoncer qu’il peut décorer sa tirelire à sa façon.

    Et pour que l’objet serve vraiment à quelque chose, accompagnez le cadeau de quelques conseils sur l’argent de poche et la manière d’apprendre à épargner : une tirelire offerte sans mode d’emploi finit parfois au fond d’un placard.

    Questions fréquentes

    Peut-on faire graver n’importe quelle tirelire ?

    Non, seuls certains modèles sont personnalisables. La fiche produit le précise. En cas de doute, contactez la boutique avant de commander.

    Que faire si le prénom est très long ?

    Préférez le prénom d’usage plutôt que le prénom complet. Vérifiez aussi l’espace disponible sur la fiche produit. Un nom court reste plus lisible et plus joli.

    Peut-on corriger une faute après gravure ?

    Non, une gravure ne se corrige pas. C’est pourquoi il faut relire le prénom avec soin avant de valider. Demandez l’orthographe à un parent si vous n’êtes pas certain.

    Combien de temps prévoir pour la livraison ?

    Les délais de livraison en France sont de 5 à 15 jours ouvrés. Un objet personnalisé peut demander un peu plus de temps. Commandez donc au moins trois semaines avant la date voulue.

    Quel âge pour offrir une tirelire à prénom ?

    Dès la naissance, comme cadeau-souvenir. L’enfant l’utilisera vraiment vers quatre ou cinq ans. Elle l’accompagne alors pendant des années.